
Com a implantação da Reforma Tributária, a NF-e passou a contar com a finalidade 5 – Nota de Credito, destinada a situações específicas previstas na legislação e na documentação técnica.
Neste artigo você aprenderá como gerar NF-e com finalidade de Nota de Crédito. Caso você ainda não tenha lido nosso artigo explicando o que é Nota Fiscal de Crédito e Débito , recomendamos que faça isso antes.
Importante: a Nota de Crédito não deve ser utilizada livremente para qualquer correção. Sua utilização está vinculada às hipóteses previstas na legislação e na documentação técnica da NF-e.
Antes da emissão, alguns pontos precisam ser conferidos com bastante atenção:
O que conferir antes de emitir?
- Qual foi o evento ocorrido na operação;
- Qual tipo de Nota de Crédito corresponde à situação;
- Se a emissão deverá ser feita como NF-e modelo 55;.
- A finalidade da NF-e, que para Nota de Crédito corresponde a
5 – Nota de Crédito; - Se é necessário referenciar a NF-e ou outro documento relacionado;
- A chave de acesso e os itens do documento original;
- Se o documento referenciado está autorizado e em situação regular;
- CST e cClassTrib de IBS/CBS aplicáveis à operação;
- Os valores e quantidades que serão ajustados;
- Os documentos e informações que comprovem o motivo do ajuste.
A documentação técnica da NF-e estabelece validações específicas entre o tipo de Nota de Crédito e o respectivo cClassTrib.
Como emitir a Nota de Crédito no SHNF-e
1. Abra o emissor (SHNF-e)
2. No Botão Nova NF-e, clique na SETA
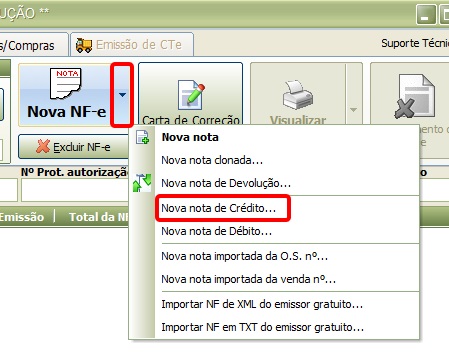
3. Selecione “Nova nota de Crédito”
4. Escolha a situação da Nota de Crédito
Neste momento estão disponíveis apenas as opções:
01-Multa e juros, 03-Retorno por recusa total, 06-Retorno por recusa parcial
01 – Multa e juros
Utilizado para situações relacionadas a multa e juros, conforme as regras aplicáveis.
02 – Apropriação de crédito presumido de IBS sobre saldo devedor na Zona Franca de Manaus (a partir de 2029)
Relacionado à apropriação do crédito presumido de IBS previsto para operações específicas da Zona Franca de Manaus.
03 – Retorno por recusa total na entrega ou não localização do destinatário
Utilizado quando ocorre retorno da mercadoria por recusa total ou porque o destinatário não foi localizado.
04 – Redução de valores
Utilizado quando é necessário reduzir valores ou quantidades de uma operação nas hipóteses previstas, especialmente quando não é mais possível cancelar a NF-e original. A documentação técnica da NF-e possui regras específicas para essa situação
05 – Transferência de crédito na sucessão
Relacionado à transferência de créditos em situações de sucessão empresarial, conforme as regras aplicáveis.
06 – Retorno por recusa parcial na entrega
Utilizado quando apenas parte da mercadoria é recusada na entrega. Esse tipo foi incluído especificamente para tratar o retorno parcial.
Atenção: a disponibilidade de cada opção no SHNF-e pode depender da situação da operação e das regras de validação aplicáveis.
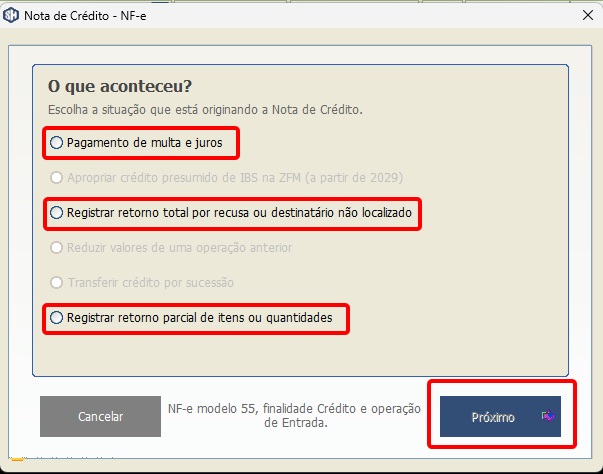
5. Depois de selecionar a situação correspondente, clique em PRÓXIMO e continue o preenchimento da NF-e.
Atenção à NF-e original
Em várias situações, a Nota de Crédito precisa estar vinculado ao documento fiscal que originou o ajuste.
Por isso, antes de finalizar a emissão, confira cuidadosamente:
Chave da NF-e original → produtos → quantidades → valores → motivo do ajuste.
No caso de retorno por recusa, por exemplo, o procedimento prevê a emissão de NF-e de entrada pelo remetente, com finalidade de Nota de Crédito e referência ao documento original, conforme a hipótese.
Conclusão
A Nota de Crédito é um mecanismo específico para documentar determinados ajustes previstos na legislação da Reforma Tributária.
Por isso, não deve ser utilizada simplesmente como uma “carta de correção” ou para qualquer alteração de uma NF-e.
O tipo correto depende do evento ocorrido na operação, e o preenchimento incorreto pode gerar inconsistências ou rejeições na NF-e.
A recomendação é que, antes da emissão, a empresa confirme o procedimento com sua contabilidade e mantenha o sistema fiscal atualizado de acordo com as versões mais recentes das Notas Técnicas e regras do IBS e da CBS.
Base técnica e legal
O procedimento está relacionado, entre outras normas, à Lei Complementar nº 214/2025, aos regulamentos do IBS e da CBS, ao Ajuste SINIEF nº 49/2025, com suas alterações, e à Nota Técnica NF-e/NFC-e 2025.002 – Reforma Tributária. A documentação técnica estabelece as finalidades, tipos e validações das Notas de Crédito e Débito.
Fonte oficial: Receita Federal — Orientações da Reforma Tributária do Consumo · Portal Nacional da NF-e — Nota Técnica 2025.002-RTC