
Com a implantação da Reforma Tributária, a NF-e passou a contar com a finalidade 6 – Nota de Débito de saida, destinada a situações específicas previstas na legislação e na documentação técnica.
Neste artigo você aprenderá como gerar NF-e com finalidade de Nota de Débito. Caso você ainda não tenha lido nosso artigo explicando o que é Nota Fiscal de Crédito e Débito , recomendamos que faça isso antes.
Importante: a Nota de Débito não deve ser utilizada livremente para qualquer cobrança ou correção. Ela deve ser utilizada nas hipóteses previstas na legislação e na documentação técnica da NF-e.
Antes da emissão, alguns pontos precisam ser conferidos com bastante atenção:
O que conferir antes de emitir uma Nota de Débito?
- Identificar corretamente o evento ocorrido;
- Selecionar o tipo correto de Nota de Débito;
- Confirmar que o documento será uma NF-e modelo 55;
- Informar a finalidade 6 – Nota de Débito (
finNFe=6); - Confirme que a operação está configurada como Saída (
tpNF=1); - Verificar se é necessário referenciar uma NF-e ou outro documento relacionado;
- Conferir as chaves e os documentos relacionados;
- Aplicar o CST e cClassTrib compatíveis com o tipo de Nota de Débito;
- Conferir os valores e informações de IBS e CBS exigidos para a operação, conforme a legislação e o leiaute técnico vigente.
- Manter documentos e informações que comprovem o motivo do ajuste;
- Utilizar uma versão atualizada do sistema e das regras fiscais.
A Nota Técnica NF-e 2025.002-RTC estabelece regras de validação que relacionam o tipo de Nota de Débito (tpNFDebito) ao cClassTrib. Por isso, selecionar apenas a finalidade da nota não é suficiente: a classificação tributária também precisa ser compatível com a situação informada.
Como emitir a Nota de Débito no SHNF-e
1. Abra o emissor (SHNF-e)
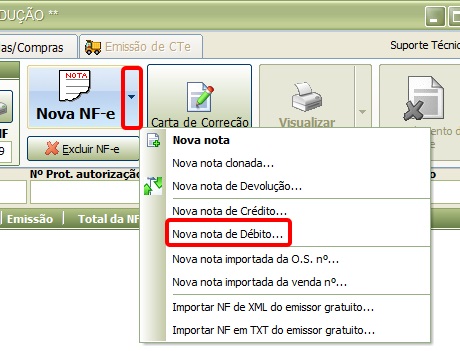
2. No Botão Nova NF-e, clique na SETA
3. Selecione “Nova nota de Débito”
4. Escolha a situação da Nota de Débito
01 – Transferência de créditos para Cooperativas
Utilizada em situações específicas de transferência de créditos para cooperativas, conforme as regras do IBS e da CBS.
02 – Anulação de crédito por saídas imunes ou isentas
Utilizada quando houver necessidade de anulação de crédito relacionada a determinadas saídas imunes ou isentas.
03 – Débitos de notas fiscais não processadas na apuração
Utilizada quando uma NF-e não foi processada na apuração e o débito correspondente precisa ser registrado.
04 – Multa e juros
Utilizada para situações em que valores de multa, juros, acréscimos ou encargos integrem o valor da operação, observadas as regras de incidência do IBS e da CBS. A LC nº 214/2025 estabelece que o valor da operação compreende, entre outros, juros, multas, acréscimos e encargos.
05 – Transferência de crédito na sucessão
Relacionada à transferência de créditos em situações de sucessão empresarial, conforme as regras aplicáveis.
06 – Pagamento antecipado
Utilizada para situações envolvendo pagamento antecipado, de acordo com as regras específicas da Reforma Tributária e da NF-e.
07 – Perda em estoque
Utilizada para situações de perecimento, perda, furto ou roubo de mercadorias em estoque, conforme as regras aplicáveis.
A documentação técnica relaciona esse tipo ao cClassTrib 410030 – Estorno de crédito por perda.
08 – Desenquadramento do Simples Nacional
Utilizada quando ocorre o desenquadramento do Simples Nacional, nas situações em que o ajuste de IBS/CBS deve ser registrado por meio da Nota de Débito.
Atenção: a disponibilidade de cada opção no SHNF-e pode depender da situação da operação e das regras de validação aplicáveis.
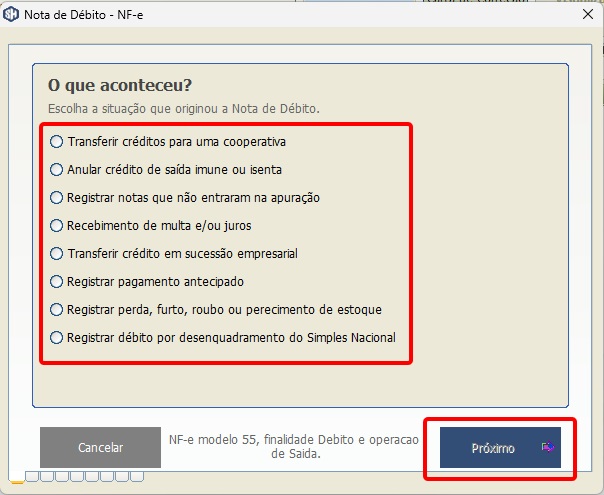
5. Depois de selecionar a situação correspondente, clique em PRÓXIMO e continue o preenchimento da NF-e.
Atenção aos impostos
As Notas de Débito e Crédito criadas para essa finalidade estão relacionadas aos ajustes do IBS e da CBS.
A documentação técnica possui validações específicas para esses documentos. Por isso, não se deve simplesmente reproduzir a tributação de uma NF-e normal.
O preenchimento deve seguir a finalidade e o tipo de ajuste escolhido.
Inclusive, existem regras que podem gerar rejeição quando a finalidade da NF-e é Nota de Débito ou Nota de Crédito e os grupos tributários informados não são compatíveis com essa finalidade.
Conclusão
A Nota de Débito é um novo mecanismo da NF-e relacionado à implantação do IBS e da CBS.
Ela deve ser utilizada para situações específicas previstas na legislação e na documentação técnica, e não como uma forma genérica de corrigir uma NF-e.
O primeiro passo é identificar qual evento ocorreu. Depois, deve-se selecionar o tipo correto de Nota de Débito, conferir o cClassTrib e preencher os demais campos exigidos.
Por isso, antes de transmitir a nota, recomendamos que a empresa confirme o procedimento com sua contabilidade e mantenha o SHNF-e atualizado conforme as versões mais recentes das Notas Técnicas e tabelas do IBS e da CBS.
Base legal e técnica
O procedimento está relacionado, entre outras normas, à Lei Complementar nº 214/2025, ao Ajuste SINIEF nº 49/2025 e suas alterações posteriores e à Nota Técnica NF-e/NFC-e 2025.002 – Reforma Tributária e suas versões posteriores.
A documentação técnica nacional da NF-e estabelece a finalidade 6 – Nota de Débito, os tipos tpNFDebito e as respectivas regras de validação.
Fonte oficial: Portal Nacional da NF-e — Nota Técnica 2025.002 · Receita Federal — Reforma Tributária do Consumo